Devis assurance décennale : la checklist des documents à préparer
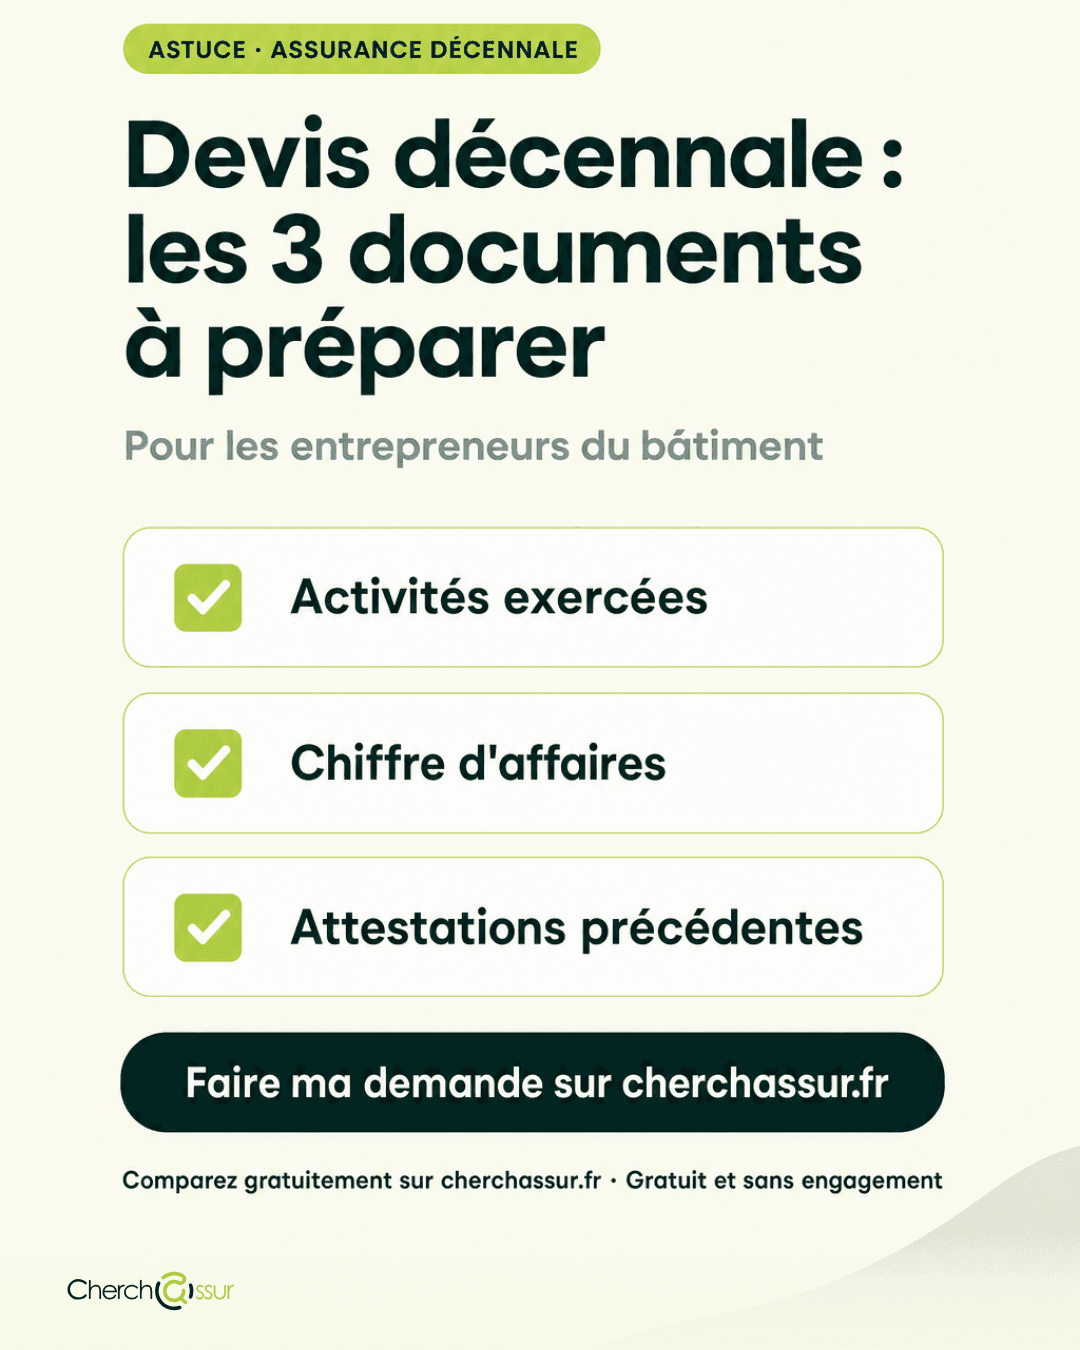
Pour obtenir un devis assurance décennale sans multiplier les échanges, il faut réunir six blocs d'informations : l'identité de l'entreprise, les activités exercées, les techniques utilisées, le chiffre d'affaires, les preuves de compétences, puis les attestations et l'historique d'assurance. Les pièces de finalisation (devis ou proposition signé, RIB) viennent ensuite.
Cet article vous propose une checklist claire, pensée pour les artisans, les auto-entrepreneurs et les gérants de TPE du bâtiment. Prenez-la comme un guide de préparation. Chaque assureur reste libre de ses exigences, et c'est son étude de votre dossier qui compte au final.
Devis de décennale : la liste des documents à réunir en un coup d'œil
Première précision importante : il n'existe pas de liste légale universelle de documents à fournir pour un devis de décennale. Les pièces demandées varient selon l'assureur et selon votre profil. La checklist ci-dessous sert donc à préparer un dossier complet. Elle ne remplace pas les demandes de l'assureur que vous choisirez.
Voici les six blocs à rassembler :
- Identité de l'entreprise : numéro SIREN ou SIRET, extrait d'immatriculation, statut, adresse, date de création, effectif.
- Activités exercées : la description précise de vos métiers et des travaux réellement réalisés.
- Techniques utilisées : matériaux, procédés innovants ou techniques non courantes.
- Chiffre d'affaires : réalisé et prévisionnel, réparti par activité.
- Compétences : diplômes, certificats de travail, bulletins de salaire, attestations d'employeur ou factures.
- Attestations et historique : anciennes attestations, contrats précédents, relevé de sinistralité.
Viennent ensuite les pièces de finalisation, selon la procédure de l'assureur : devis ou proposition signé, RIB et moyen de paiement.
Un point rassurera les auto-entrepreneurs : selon le Code des assurances sur Légifrance, l'obligation d'assurance dépend de l'activité et des ouvrages réalisés. Elle ne dépend pas du fait d'être auto-entrepreneur ou en société. Pour savoir si vous êtes concerné, consultez notre article Assurance décennale : qui doit la souscrire et que couvre-t-elle ?.
Pourquoi tout rassembler d'avance ? Parce qu'un dossier complet permet à l'assureur d'étudier votre demande sans revenir vers vous pour chaque information manquante. Aucun délai n'est garanti pour autant : cela dépend de l'assureur et de votre situation.
Identité de l'entreprise : les informations administratives de base
C'est le bloc le plus simple à préparer. Gardez ces éléments sous la main :
- votre numéro SIREN (identifiant de l'entreprise) ou SIRET (identifiant de l'établissement) ;
- votre extrait d'immatriculation, qui prouve l'existence officielle de l'entreprise ;
- votre statut juridique : entreprise individuelle, micro-entreprise, société, etc. ;
- l'adresse de l'entreprise ;
- la date de création ;
- l'effectif : vous seul, ou vous et vos salariés.
À quoi servent ces informations ? L'assureur identifie votre entreprise. Il mesure aussi son ancienneté et sa taille, deux éléments qui l'aident à comprendre votre situation.
Conseil pratique : vérifiez que tout est cohérent. L'adresse indiquée doit être la même partout. La date de création doit correspondre à votre extrait d'immatriculation. Le statut doit être le bon. Une simple différence entre deux documents peut déclencher des questions, donc des allers-retours.
Que vous soyez auto-entrepreneur ou gérant de TPE, les informations de base sont les mêmes. Seule la présentation change. L'auto-entrepreneur indique qu'il travaille seul, ou avec quelques aides ponctuelles. Le gérant précise le nombre de salariés et son propre rôle sur les chantiers. Écrivez simplement les choses telles qu'elles sont, sans jargon administratif.
Activités exercées : décrire précisément ce que vous faites vraiment
C'est le cœur du dossier. Selon l'arrêté fixant le modèle d'attestation d'assurance, l'attestation doit notamment préciser les activités ou missions garanties. Ce que vous déclarez détermine donc ce qui sera mentionné sur votre attestation.
Décrire chaque métier en termes concrets
Listez chaque type de travaux que vous réalisez réellement : « pose de carrelage », « maçonnerie de gros œuvre », « isolation de combles », « charpente et couverture », etc. Évitez les formules trop larges ou trop vagues. Pensez aussi à ce que vous faites occasionnellement, pas seulement à votre activité principale.
Activité mixte : la présenter clairement
Vous cumulez plusieurs métiers ? Présentez-les un par un, avec la répartition de votre chiffre d'affaires par activité. Ne vous limitez pas à votre code APE (le code d'activité attribué à votre entreprise). Il ne suffit pas à définir les activités garanties : c'est la description de vos travaux qui compte.
Les autres informations à préciser
- La sous-traitance : confiez-vous des travaux à d'autres entreprises ? Réalisez-vous des travaux pour le compte d'autres entreprises ?
- La zone d'intervention : un département, une région, tout le territoire ?
- La nature des chantiers : maisons individuelles, logements collectifs, locaux professionnels, rénovation ou construction neuve.
- Le montant habituel des chantiers : les plus petits, les plus courants et les plus importants que vous envisagez.
Une mise en garde utile
Une attestation ne couvre pas automatiquement tous les travaux. Les activités déclarées délimitent la garantie. Une déclaration fidèle à votre quotidien est donc dans votre intérêt : elle évite les mauvaises surprises le jour où vous en avez besoin.
Exemple de description claire
« Je réalise principalement de la maçonnerie et du gros œuvre pour des particuliers, en construction neuve et en rénovation. J'effectue aussi, de façon occasionnelle, des enduits de façade. Je confie l'électricité à une entreprise partenaire. J'interviens dans mon département et les départements voisins. »
Cette description est courte, concrète et complète. Elle indique les métiers, le type de clientèle, la sous-traitance et la zone. Il ne reste plus qu'à y associer la répartition du chiffre d'affaires.
Techniques et matériaux : à signaler avant de demander le devis
Deux notions à connaître :
- une technique courante est une méthode de construction largement éprouvée et reconnue dans la profession ;
- une technique non courante ou un procédé innovant est une méthode récente, peu répandue ou sortant des pratiques habituelles.
Pourquoi les signaler avant le devis ? Parce que l'assureur peut, si nécessaire, proposer une extension de garantie pour ces techniques. Mieux vaut en discuter d'emblée que de s'apercevoir plus tard qu'elles n'étaient pas prévues. Pour en savoir plus sur ce sujet, la Fédération Française du Bâtiment propose une page de référence : techniques courantes ou non courantes, quelle assurabilité pour vos travaux ?
Préparez les informations suivantes :
- les matériaux que vous employez habituellement ;
- les procédés que vous mettez en œuvre, surtout s'ils sont récents ;
- les fiches ou documents techniques du fabricant, si vous en disposez.
Un rappel factuel : l'attestation d'assurance mentionne notamment les techniques utilisées. Et toute modification des caractéristiques déclarées doit être signalée à l'assureur. Si vous adoptez un nouveau procédé en cours d'année, prévenez-le.
Chiffre d'affaires réalisé et prévisionnel : rester réaliste et cohérent
L'assureur attend généralement trois choses :
- votre chiffre d'affaires réalisé (ce que vous avez facturé) ;
- un chiffre d'affaires prévisionnel cohérent (ce que vous prévoyez de facturer) ;
- la ventilation par activité, c'est-à-dire la part de chaque métier dans ce total.
Cet article ne donne aucun montant : ils dépendent de chaque entreprise. Voici surtout la méthode.
Si vous créez votre entreprise
Vous n'avez pas de chiffre d'affaires passé ? Construisez un prévisionnel raisonnable à partir d'éléments concrets :
- votre carnet de commandes, s'il est déjà commencé ;
- vos premiers devis envoyés ou acceptés ;
- les chantiers envisagés, avec leur nature et leur durée probable.
Restez prudent, sans sous-estimer ni gonfler. Le but n'est pas d'impressionner, mais de décrire fidèlement ce que vous pensez réaliser.
Pourquoi la cohérence compte
Un chiffre d'affaires déclaré qui ne reflète pas l'activité réelle peut poser problème ensuite. Si votre activité évolue de façon significative, par exemple parce que vous signez de gros chantiers ou que vous ajoutez un métier, signalez-le à l'assureur. C'est le même principe que pour les techniques : les caractéristiques déclarées doivent rester conformes à la réalité.
Le lien avec vos activités
Le chiffre d'affaires doit correspondre aux métiers décrits dans la section précédente. Si vous annoncez trois activités, le chiffre d'affaires doit être réparti entre elles, pas concentré sur une seule sans explication. Cette cohérence entre les chiffres et les descriptions rassure l'assureur et accélère souvent l'étude du dossier.
Compétences, attestations et historique : prouver votre expérience
Justifier vos compétences
Pour montrer votre savoir-faire, rassemblez ce dont vous disposez :
- vos diplômes ou certificats de formation ;
- vos certificats de travail d'anciens employeurs ;
- vos bulletins de salaire dans le métier concerné ;
- des attestations d'employeur ;
- des factures de chantiers antérieurs, utiles si vous avez travaillé à votre compte.
Il n'existe pas de niveau minimal d'expérience valable pour tous. Chaque assureur apprécie votre dossier à sa manière.
Reprendre votre historique d'assurance
Si vous avez déjà été assuré, préparez :
- vos anciennes attestations décennales ;
- vos contrats précédents ;
- votre relevé de sinistralité, ou une attestation de non-sinistralité si vous n'avez eu aucun sinistre.
Comment obtenir son relevé de sinistralité ?
Le plus simple est de le demander à votre assureur précédent, par courrier ou via votre espace client. Ce document récapitule les sinistres déclarés pendant la période d'assurance. Aucun délai de réponse n'est garanti : mieux vaut donc le demander tôt.
En cas de sinistres ou de résiliation
Vous avez déclaré des sinistres, ou un contrat a été résilié ? Préparez le détail des sinistres et les motifs de la résiliation. Présentez les faits avec transparence : circonstances, suites données, mesures éventuellement prises. Un historique expliqué simplement est plus facile à étudier qu'un historique laissé dans le flou.
Sans ancien assureur ni historique
Vous créez votre entreprise ou vous débutez en indépendant ? C'est une situation courante. Rassemblez les justificatifs d'expérience dont vous disposez (diplômes, contrats de travail, bulletins de salaire, attestations d'anciens employeurs). Indiquez clairement dans votre dossier que vous n'avez pas d'ancien contrat décennal. Dire les choses simplement vaut mieux que laisser l'assureur deviner.
Avant de signer : vérifier l'assureur, finaliser le dossier et protéger aussi votre activité
Les pièces de finalisation
Selon la procédure de l'assureur, il faudra généralement fournir un devis ou une proposition signé, un RIB et un moyen de paiement. Distinguez bien un devis indicatif d'une proposition définitive. Ce sont les informations complètes et exactes qui permettent à l'assureur d'étudier votre situation. Un devis n'est donc pas un engagement tant que le dossier n'a pas été examiné.
Vérifier l'assureur et l'intermédiaire
Avant de souscrire, vérifiez que l'assureur figure dans le registre REFASSU et que l'intermédiaire (courtier, agent) est inscrit au registre ORIAS. Cette précaution est d'autant plus utile que l'ACPR, l'autorité de contrôle des assurances, a récemment mis en garde le public contre des contrats décennaux proposés sans agrément. Un contrôle rapide protège votre entreprise et vos clients.
Vos obligations sur les chantiers
- Tout constructeur dont la responsabilité décennale peut être engagée doit être assuré et pouvoir le justifier à l'ouverture du chantier.
- L'attestation d'assurance doit être jointe à vos devis et à vos factures de travaux, comme le prévoit la loi du 6 août 2015.
- Un contrat souscrit après l'ouverture d'un chantier ne couvre pas rétroactivement ce chantier. Souscrivez donc avant de démarrer.
Protéger aussi l'exploitant
La décennale protège votre responsabilité sur les ouvrages. Elle ne protège pas vos revenus ni votre santé. Si vous travaillez seul ou presque, un arrêt de travail peut vite fragiliser l'entreprise. Pour y réfléchir, lisez notre article sur la prévoyance : protéger ses revenus en cas d'arrêt de travail, d'invalidité ou de décès. Pensez aussi à votre couverture santé avec nos 5 points à vérifier avant de changer de mutuelle.
Passer à l'étape suivante
Votre dossier est prêt ? Vous pouvez maintenant comparer les offres. Un conseiller dédié Cherchassur vous accompagne pas à pas, sans promesse d'économie ni de remboursement : les garanties et les conditions dépendent de chaque contrat. Comparer gratuitement les assurances décennales avec Cherchassur.
À retenir
- Il n'existe pas de liste légale universelle : les pièces varient selon l'assureur. Préparez six blocs d'informations pour un dossier complet.
- Décrivez vos activités réelles avec précision : elles délimitent la garantie, et le code APE ne suffit pas à les définir.
- Signalez avant le devis les techniques non courantes, et gardez un chiffre d'affaires prévisionnel cohérent avec vos métiers.
- Préparez votre historique (attestations, relevé de sinistralité) et vos justificatifs d'expérience, ou dites clairement que vous débutez.
- Vérifiez l'assureur (REFASSU) et l'intermédiaire (ORIAS), et souscrivez avant l'ouverture du chantier : aucune couverture rétroactive.
Questions fréquentes
Quels documents faut-il pour un devis d'assurance décennale ?
Il n'existe pas de liste légale universelle. En général, l'assureur demande des informations sur l'identité de l'entreprise, les activités, les techniques, le chiffre d'affaires, vos compétences et votre historique d'assurance. Les exigences exactes varient selon l'assureur.
Comment obtenir mon relevé de sinistralité ?
Demandez-le à votre assureur précédent, par courrier ou via votre espace client. Ce document récapitule les sinistres déclarés pendant la période d'assurance. Aucun délai de réponse n'est garanti, il vaut donc mieux le demander à l'avance.
Que fournir si je n'ai pas d'ancien assureur ni d'historique ?
Rassemblez vos justificatifs d'expérience : diplômes, certificats de travail, bulletins de salaire, attestations d'employeur ou factures de chantiers antérieurs. Indiquez clairement dans votre dossier que vous n'avez pas d'historique d'assurance. Chaque assureur apprécie ensuite votre situation.
Le code APE suffit-il à définir mes activités garanties ?
Non. Le code APE ne suffit pas à définir les activités garanties. Décrivez concrètement chaque type de travaux que vous réalisez, avec la répartition du chiffre d'affaires par activité si vous en exercez plusieurs.
Puis-je souscrire une décennale après avoir ouvert un chantier ?
Un contrat souscrit après l'ouverture du chantier ne couvre pas rétroactivement ce chantier. Le constructeur doit pouvoir justifier de son assurance à l'ouverture. Il est donc préférable de souscrire avant de démarrer.