Auto-entrepreneur décennale : l'assurance est-elle obligatoire dans le bâtiment ?
Oui, un auto-entrepreneur du bâtiment doit être assuré dès lors que son activité peut engager sa responsabilité décennale. Le Code des assurances vise toute personne physique ou morale. Le régime de la micro-entreprise ne crée donc aucune exception.
Cet article répond à trois questions simples : cette obligation vous concerne-t-elle ? À quel moment faut-il souscrire ? Et que doit contenir l'attestation que vous remettez à vos clients ? Vous y trouverez aussi la différence avec la responsabilité civile professionnelle, que beaucoup de professionnels confondent avec la décennale.
Décennale et auto-entrepreneur : la réponse en bref
Commençons par l'essentiel. L'obligation d'assurance décennale ne dépend pas de votre statut, mais de la nature des travaux que vous réalisez. Si vos travaux peuvent engager votre responsabilité décennale, vous devez être couvert, que vous soyez auto-entrepreneur, artisan en société ou entreprise de plusieurs salariés.
Le fondement se trouve dans le Code des assurances, consultable sur Légifrance. Le texte s'adresse à « toute personne physique ou morale » dont la responsabilité peut être engagée sur ce terrain. Il ne prévoit pas de dispense pour le régime micro-entrepreneur.
Une nuance importante : tous les travaux du bâtiment n'entraînent pas automatiquement une responsabilité décennale. Tout dépend de ce que vous réalisez et des conséquences possibles sur l'ouvrage. C'est pourquoi il est utile d'examiner votre activité précise, et non seulement le nom de votre métier.
Voici les trois repères que nous détaillons ensuite :
- L'obligation : à qui elle s'applique et pourquoi le statut n'y change rien.
- Le moment de la souscription : avant l'ouverture du chantier.
- L'attestation : le document qui prouve votre couverture à vos clients.
Pourquoi le statut de micro-entrepreneur ne change rien
Le régime de la micro-entreprise simplifie votre comptabilité, vos déclarations et le calcul de vos cotisations. C'est un cadre fiscal et social allégé. En revanche, il n'allège pas votre responsabilité envers le client. Une fois le chantier livré, vous répondez de la qualité de votre ouvrage de la même manière qu'une entreprise plus grande.
Ce que recouvre la responsabilité décennale
La responsabilité décennale concerne les dommages qui compromettent la solidité de l'ouvrage ou qui le rendent impropre à sa destination. Elle court pendant dix ans à compter de la réception des travaux. La DGCCRF la présente dans sa fiche pratique sur les garanties en cas de malfaçon : « Malfaçon : mettez en œuvre les garanties ».
« Impropre à sa destination » signifie que l'ouvrage ne permet plus l'usage pour lequel il a été construit. Une construction qui n'est plus étanche ou un élément qui menace de céder en sont des illustrations.
Un exemple pour s'y retrouver
Imaginons un auto-entrepreneur qui réalise des travaux pour un particulier. Le chantier se termine, le client règle la facture et tout semble en ordre. Plusieurs années plus tard, un défaut apparaît et compromet la solidité de l'ouvrage. Même si votre activité a changé ou si vous avez cessé d'exercer entre-temps, votre responsabilité peut encore être recherchée, tant que la période de dix ans n'est pas écoulée.
Sans assurance, les conséquences financières pèseraient directement sur vous. L'assurance décennale existe pour éviter cette situation, à la fois pour vos clients et pour vous.
Pour approfondir les bases, vous pouvez lire notre article Assurance décennale : qui doit la souscrire et que couvre-t-elle ?. Il détaille les professionnels concernés et la logique générale de la garantie.
Quand souscrire : avant l'ouverture du chantier
C'est la règle centrale à retenir. Le contrat d'assurance décennale doit être souscrit avant l'ouverture du chantier. L'objectif est que vous puissiez justifier de votre couverture à cette date. Cette règle figure dans le Code des assurances, accessible sur Légifrance.
Ce que cela implique concrètement
Si vous souscrivez après l'ouverture du chantier, cette souscription tardive ne répond pas à l'obligation pour le chantier déjà ouvert. Il ne faut donc pas compter sur une régularisation en cours de route. Cette règle n'est pas faite pour vous piéger : elle garantit que le client est protégé dès le premier coup de pelle.
Si vous débutez, ne vous inquiétez pas : il suffit d'anticiper. Le plus simple est de traiter l'assurance comme une étape de la création de votre activité, au même titre que le choix de vos outils ou la préparation de vos devis.
Un conseil de calendrier
Engagez vos démarches avant de signer un devis ou de réserver des matériaux. Personne ne peut vous promettre un délai précis pour obtenir votre contrat et votre attestation : il dépend de l'assureur, de votre dossier et de la complexité de votre activité. Prévoir de la marge vous évite de retarder un chantier.
Checklist « avant le premier chantier »
- Listez vos activités réelles : tout ce que vous faites ou comptez faire, y compris les travaux annexes.
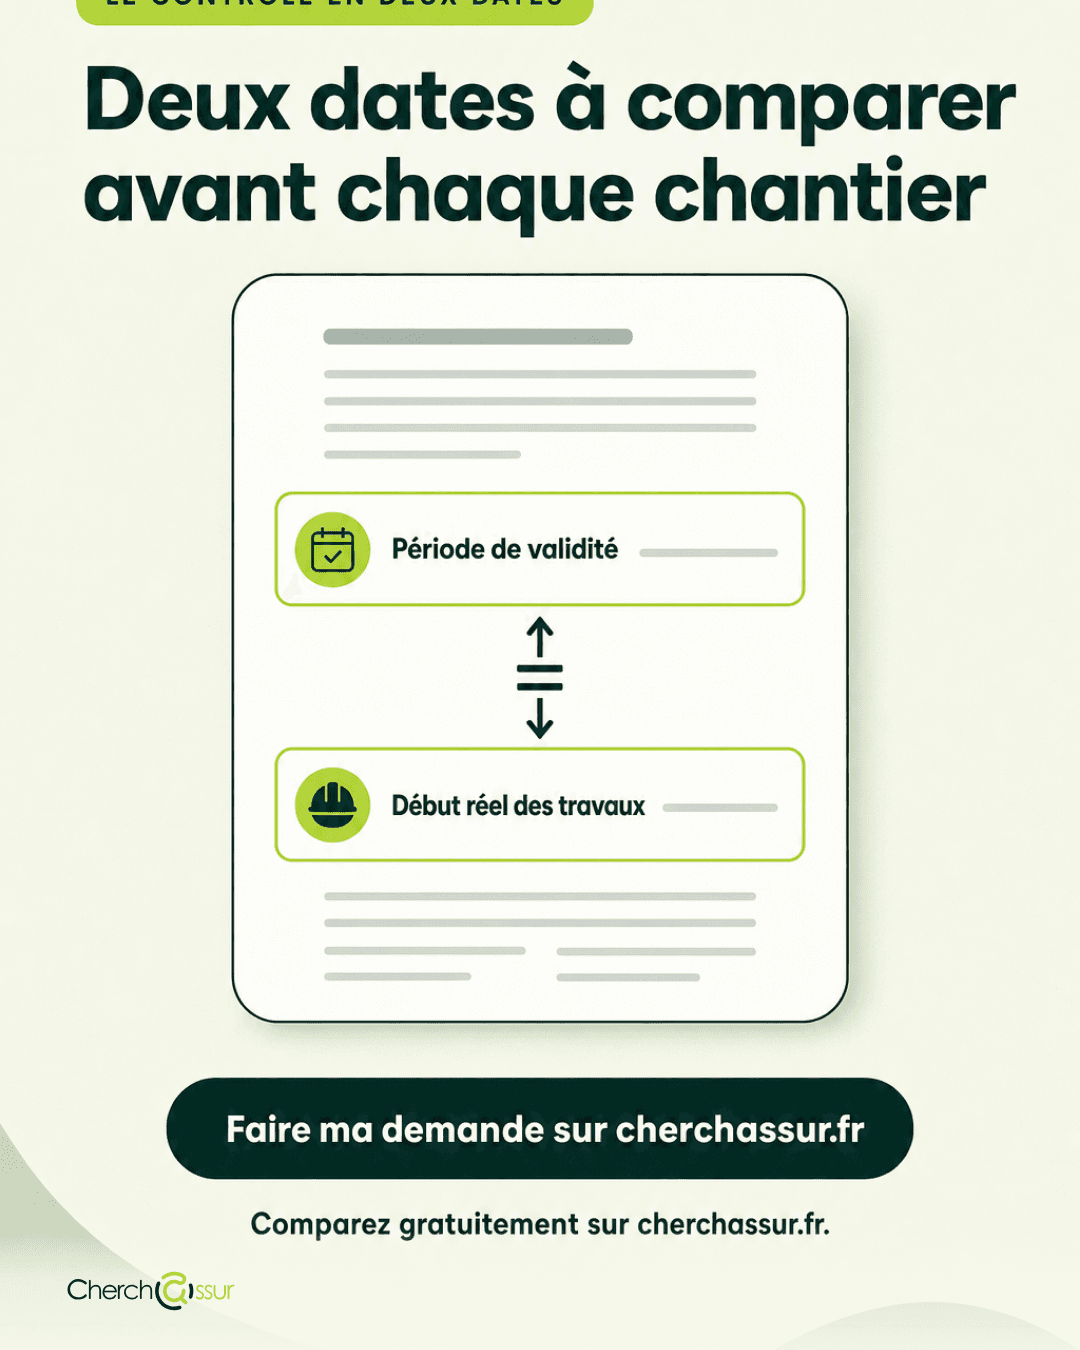
- Vérifiez la date de début du contrat : elle doit précéder l'ouverture du chantier.
- Demandez votre attestation et relisez-la avant de la joindre à votre devis.
- Conservez vos documents : contrat, conditions et attestations, utiles pendant toute la durée de la responsabilité.
L'attestation d'assurance décennale : à quoi sert-elle et que doit-elle indiquer ?
L'attestation est la preuve que vous êtes assuré. Elle rassure votre client et lui permet de vérifier votre couverture avant le début des travaux. Elle doit être jointe à vos devis et à vos factures. C'est une obligation prévue par le Code des assurances.
Les mentions à repérer
Un arrêté du 5 janvier 2016 fixe un modèle d'attestation avec des mentions minimales, publié sur Légifrance. Une attestation doit notamment indiquer :
- l'assuré : vous, avec votre identité et votre activité ;
- l'assureur : la compagnie qui porte le risque ;
- le contrat : son identification ;
- la période de validité : les dates pendant lesquelles l'attestation s'applique ;
- les activités garanties : la liste de vos métiers et travaux couverts ;
- les techniques et le périmètre des chantiers couverts : ce qui est pris en compte et jusqu'où.
Deux questions à vous poser en la recevant
- Est-elle valide à la date d'ouverture du chantier ? Une attestation périmée ou pas encore en vigueur ne prouve pas votre couverture à la bonne date.
- Le chantier se situe-t-il dans la zone couverte ? Le périmètre indiqué doit correspondre à l'endroit où vous intervenez.
Relisez aussi les activités mentionnées : elles doivent correspondre à ce que vous faites réellement. Pour comparer votre document avec le modèle officiel, consultez l'arrêté sur Légifrance. Votre assureur ou votre conseiller peut aussi vous aider à le lire.
Décennale et RC professionnelle : ne pas les confondre
C'est l'une des confusions les plus fréquentes chez les indépendants du bâtiment. Les deux assurances portent le mot « responsabilité », mais elles ne couvrent pas la même chose.
- La responsabilité civile professionnelle (RC Pro) répond aux dommages causés à votre client ou à des tiers dans le cadre de votre activité.
- L'assurance décennale assure spécifiquement la responsabilité décennale attachée aux ouvrages que vous réalisez.
Le message est simple : l'une ne remplace pas l'autre. Avoir une RC Pro ne dispense pas de s'interroger sur la décennale lorsque vos travaux relèvent de ce régime. Il ne s'agit pas de juger un produit plutôt qu'un autre, mais de comprendre leur rôle respectif.
Comparaison en un coup d'œil
| Point de comparaison | RC professionnelle | Assurance décennale |
|---|---|---|
| Objet de la garantie | Dommages causés au client ou à des tiers dans l'exercice de l'activité | Responsabilité décennale attachée aux ouvrages réalisés |
| Situation type | Un matériel abîme un bien du client ou d'un voisin pendant les travaux | Un défaut apparaît après la réception et compromet la solidité de l'ouvrage ou son usage |
| Document à présenter | L'attestation correspondant à ce contrat | L'attestation d'assurance décennale, jointe aux devis et aux factures |
Ces situations sont données à titre d'illustration. Ce qui est réellement couvert dépend toujours de votre contrat : activités déclarées, conditions et exclusions. Aucun remboursement ne peut être présenté comme acquis avant d'avoir lu les conditions de votre contrat.
Vérifier ses activités, son assureur et les cas particuliers
Chaque activité doit figurer au contrat
Maçonnerie, plomberie, couverture, peinture… Vous exercez peut-être plusieurs de ces métiers. La Fédération française du bâtiment recommande de contrôler toutes les activités déclarées, sans se fier au seul intitulé du métier. Vous pouvez consulter son dossier sur les activités garanties par la décennale.
Un exemple : un peintre qui réalise aussi de petits travaux d'étanchéité doit vérifier que cette activité figure bien au contrat. Se contenter du mot « peintre » ne suffit pas.
Technique nouvelle ou activité accessoire
Vous vous formez à une nouvelle technique ? Vous élargissez votre offre à une activité voisine ? Demandez-vous si un avenant est nécessaire. La question mérite d'être posée à votre assureur ou à votre conseiller avant de démarrer le chantier concerné.
Des situations à examiner au cas par cas
Certaines situations ne se règlent pas avec une règle simple. Elles appellent une analyse de votre cas :
- La sous-traitance sans lien direct avec le maître d'ouvrage : lorsque vous travaillez pour une autre entreprise et non directement pour le client final.
- Les travaux d'entretien courant : leur qualification dépend de leur nature et de leurs effets.
- La rénovation susceptible d'affecter la solidité ou l'usage du bâti : plus l'intervention touche à la structure ou à l'usage, plus la question de la décennale se pose.
Pour y voir plus clair, la fiche pratique de la DGCCRF sur les garanties en cas de malfaçon est un bon point de départ. Un conseiller peut ensuite vous aider à appliquer ces principes à votre activité.
Un réflexe de prudence : l'assureur
Avant de signer, assurez-vous que l'assureur est autorisé à exercer en France. L'autorité de contrôle des assurances, l'ACPR, a récemment alerté des professionnels du bâtiment au sujet de contrats et d'attestations proposés par une association non agréée. Vérifier l'agrément de votre interlocuteur avant de payer et de présenter une attestation à vos clients est un geste simple, qui évite bien des désillusions.
Se protéger aussi soi-même, puis comparer sereinement
La décennale protège vos clients et votre activité. Mais en tant qu'artisan indépendant, vous avez aussi besoin de vous protéger personnellement. Votre capacité à travailler est votre principale ressource : si elle s'interrompt, vos revenus s'arrêtent avec elle.
Notre article Prévoyance : protéger ses revenus en cas d'arrêt de travail, d'invalidité ou de décès explique comment cette protection fonctionne et à quoi être attentif.
Il y a aussi la complémentaire santé, un sujet qui revient souvent chez les indépendants. Notre guide Mutuelle santé : 5 points à vérifier avant de changer de contrat vous aide à relire un contrat et à poser les bonnes questions, sans conseil de soin.
Avancer pas à pas
Entre l'obligation de décennale, l'attestation, les activités à déclarer et la protection personnelle, il y a beaucoup à examiner. C'est normal de vouloir s'y prendre avec méthode. Comparer les offres et être accompagné par un conseiller dédié permet d'avancer étape par étape, de repérer ce qui correspond à votre activité et de poser vos questions avant de vous engager. Les garanties, les conditions et les tarifs varient selon les contrats et votre situation : aucun résultat ne peut être promis à l'avance.
Vous préparez votre prochain chantier ? Comparer gratuitement les assurances décennales avec Cherchassur.
À retenir
- L'obligation d'assurance décennale s'applique aussi aux auto-entrepreneurs du bâtiment dès que leur activité peut engager leur responsabilité décennale : le statut micro-entrepreneur ne crée pas d'exception.
- Le contrat doit être souscrit avant l'ouverture du chantier ; une souscription tardive ne répond pas à l'obligation pour ce chantier.
- L'attestation doit être jointe aux devis et aux factures, et doit indiquer notamment l'assuré, l'assureur, la période de validité, les activités garanties et le périmètre des chantiers.
- La RC professionnelle et la décennale ne se remplacent pas : la première couvre les dommages causés au client ou aux tiers, la seconde la responsabilité décennale attachée aux ouvrages.
- Vérifiez que chaque activité réellement exercée figure au contrat et que l'assureur est autorisé à exercer en France.
Questions fréquentes
Un auto-entrepreneur du bâtiment doit-il obligatoirement avoir une assurance décennale ?
Oui, dès lors que son activité peut engager sa responsabilité décennale. Le Code des assurances vise toute personne physique ou morale, sans dispense pour le régime micro-entrepreneur. L'obligation dépend de la nature des travaux, pas du statut.
Quand faut-il souscrire la décennale ?
Avant l'ouverture du chantier, afin de pouvoir justifier de la couverture à cette date. Une souscription après l'ouverture ne répond pas à l'obligation pour le chantier déjà commencé. Mieux vaut donc engager les démarches avant de signer un devis.
Que doit contenir l'attestation d'assurance décennale ?
Elle indique notamment l'assuré, l'assureur, le contrat, sa période de validité, les activités garanties, ainsi que les techniques et le périmètre des chantiers couverts. Elle doit être jointe à vos devis et à vos factures. Le modèle officiel figure dans un arrêté du 5 janvier 2016, consultable sur Légifrance.
La RC professionnelle peut-elle remplacer la décennale ?
Non. La RC professionnelle répond aux dommages causés au client ou à des tiers dans le cadre de l'activité. La décennale assure spécifiquement la responsabilité décennale attachée aux ouvrages. Ce sont deux garanties distinctes, dont l'étendue exacte dépend de votre contrat.
Comment vérifier que mon activité est bien couverte ?
Relisez la liste des activités garanties sur l'attestation et le contrat, sans vous fier au seul intitulé de votre métier. En cas de technique nouvelle ou d'activité accessoire, demandez à votre assureur ou à votre conseiller si un avenant est nécessaire.